Domain pkv-grenze.de kaufen?
Wir ziehen mit dem Projekt
pkv-grenze.de um.
Sind Sie am Kauf der Domain
pkv-grenze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-grenze.de kaufen?
Was kostet die Fähre von Athen nach Paros?
Was kostet die Fähre von Athen nach Paros? Die Preise für Fährtickets können je nach Saison, Anbieter und Kategorie der Kabine variieren. Es ist ratsam, die aktuellen Preise auf den Websites der Fährgesellschaften zu überprüfen oder sich direkt an die Verkaufsstellen zu wenden. Es gibt auch verschiedene Rabatte für Kinder, Senioren und Gruppen, die berücksichtigt werden sollten. Es ist wichtig, im Voraus zu buchen, um die besten Preise und Verfügbarkeiten zu erhalten. **
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Ähnliche Suchbegriffe für Paros
Top-Angebote
Produkte zum Begriff Paros:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
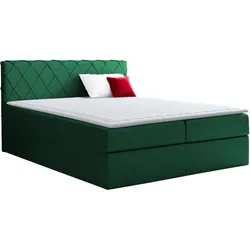
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
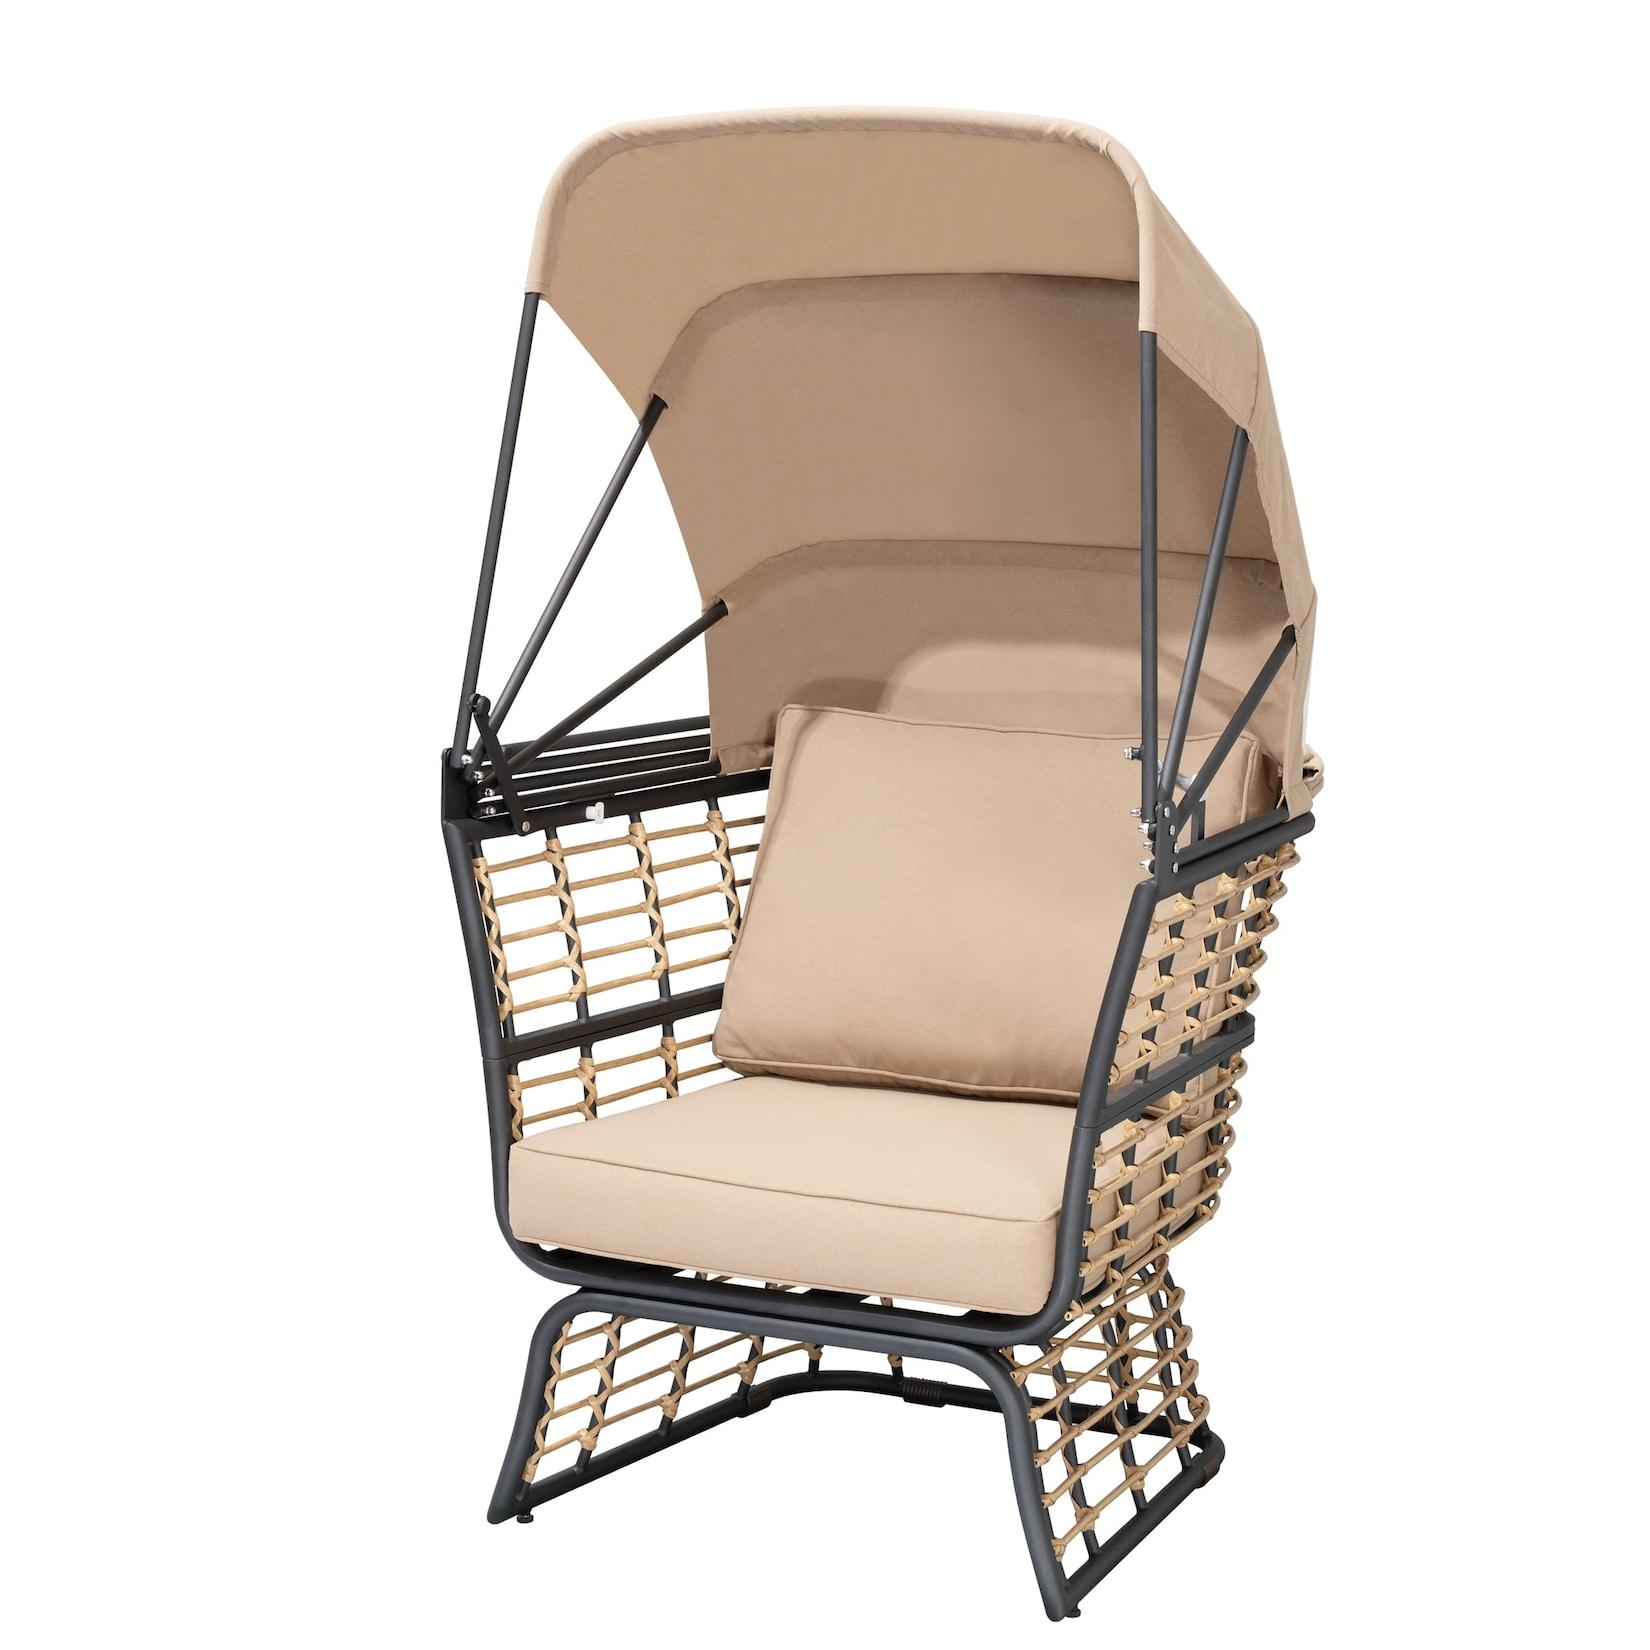
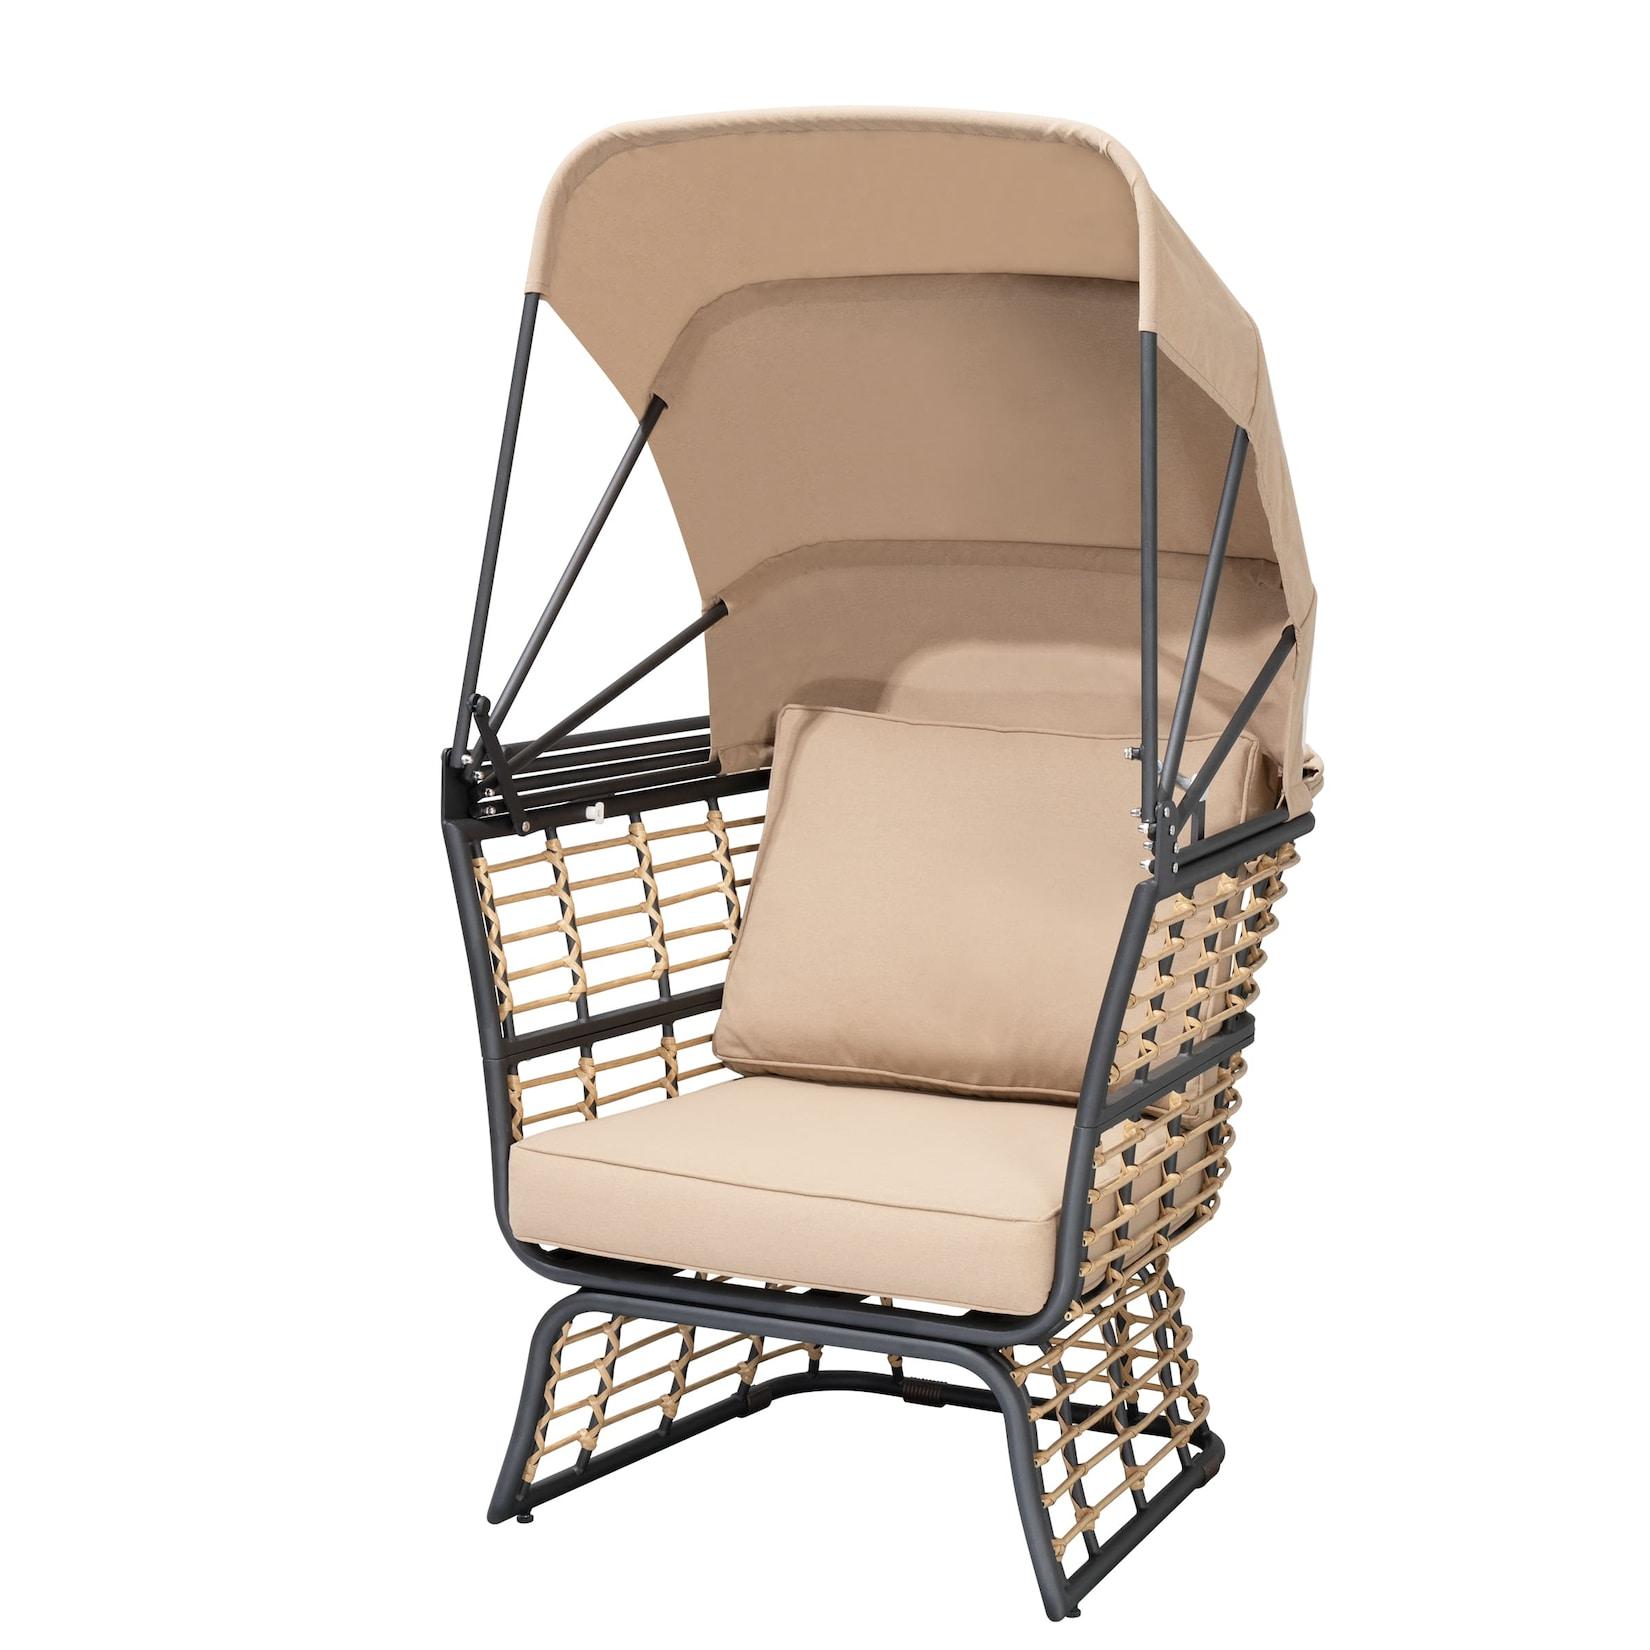
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf449,95 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSArtikelmaße 1: L83 × B72 × H154 Artikelmaße 2: Rohrstärke Dach × B0,8 Artikelmaße 3: Rohrstärke Basis × B2,5 SB63 × SH43 × ST50 Sitzmöbel-Lattenbreite: 5 cm Stärke der Latten: 0,8 cm Höhe der Rückenlehne: 43,5 cm Funktion: Loungesessel mit Sonnendach Verstellbar: Ja Armlehnen: Nein Sitzplätze: 1 Kissen: 1 Auflagen: 1 Auflagenstärke: 11,5 cm Füllung: Schaumstoff Belastbarkeit [in kg]: 150 | Sitzmöbel 150ArtikelinformationenVerschlussart: Reißverschluss Waschbar: 30° Der Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perfekt für den Einsatz im Freien macht. Das Spun-Polyester in eleganter Beigefarbe sorgt für eine bequeme Sitzfläche und ist gleichzeitig strapazierfähig sowie leicht zu pflegen.Der Sessel PAROS verfügt über eine Sitzschale aus mattem schwarzen Polyethylen, was nicht nur für e437,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter



-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
Top-Angebote
Produkte zum Begriff Paros:
-
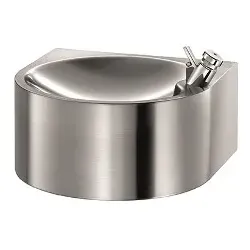
Trinkbrunnen ParosKompakt montiert frisches Wasser auf Knopfdruck Der wandmontierte Trinkbrunnen Paros aus Edelstahl ist eine platzsparende und zuverlässige Lösung für Schulen, Unternehmen und öffentliche Einrichtungen. Er liefert frisches Trinkwasser auf Knopfdruck und fügt sich mit seinem modernen, klaren Design harmonisch in Innen und Außenbereiche ein. Gefertigt aus hochwertigem Edelstahl AISI 304 mit einer Materialstärke von 1,2 mm überzeugt der Trinkbrunnen durch Langlebigkeit, Hygiene und einfache Pflege. Der direkte Anschluss an das Trinkwassernetz ermöglicht eine unkomplizierte Installation und einen dauerhaft zuverlässigen Betrieb. Gleichzeitig unterstützt der Trinkbrunnen ein gesundes Trinkverhalten und hilft, Plastikmüll durch Einwegflaschen zu reduzieren. Technische Daten: Bauart: Wandmontierter Trinkbrunnen Material: Edelstahl AISI 304 Materialstärke: 1,2 mm Wasseranschluss: direkter Anschluss an das Trinkwassernetz Druckknopf: 3/8” Wasserausgang: verchromtes Messing, Ø 1 1⁄4” Der Trinkbrunnen Paros ist eine funktionale, hygienische und langlebige Lösung für alle Bereiche, in denen frisches Trinkwasser einfach und direkt verfügbar sein soll.469,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf296,99 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet die Fähre von Athen nach Paros?
Was kostet die Fähre von Athen nach Paros? Die Preise für Fährtickets können je nach Saison, Anbieter und Kategorie der Kabine variieren. Es ist ratsam, die aktuellen Preise auf den Websites der Fährgesellschaften zu überprüfen oder sich direkt an die Verkaufsstellen zu wenden. Es gibt auch verschiedene Rabatte für Kinder, Senioren und Gruppen, die berücksichtigt werden sollten. Es ist wichtig, im Voraus zu buchen, um die besten Preise und Verfügbarkeiten zu erhalten. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
Ähnliche Suchbegriffe für Paros
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf449,95 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSArtikelmaße 1: L83 × B72 × H154 Artikelmaße 2: Rohrstärke Dach × B0,8 Artikelmaße 3: Rohrstärke Basis × B2,5 SB63 × SH43 × ST50 Sitzmöbel-Lattenbreite: 5 cm Stärke der Latten: 0,8 cm Höhe der Rückenlehne: 43,5 cm Funktion: Loungesessel mit Sonnendach Verstellbar: Ja Armlehnen: Nein Sitzplätze: 1 Kissen: 1 Auflagen: 1 Auflagenstärke: 11,5 cm Füllung: Schaumstoff Belastbarkeit [in kg]: 150 | Sitzmöbel 150ArtikelinformationenVerschlussart: Reißverschluss Waschbar: 30° Der Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perfekt für den Einsatz im Freien macht. Das Spun-Polyester in eleganter Beigefarbe sorgt für eine bequeme Sitzfläche und ist gleichzeitig strapazierfähig sowie leicht zu pflegen.Der Sessel PAROS verfügt über eine Sitzschale aus mattem schwarzen Polyethylen, was nicht nur für e437,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf350,99 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.