Domain pkv-grenze.de kaufen?
Wir ziehen mit dem Projekt
pkv-grenze.de um.
Sind Sie am Kauf der Domain
pkv-grenze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-grenze.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
Ähnliche Suchbegriffe für Kostenlos
Top-Angebote
Produkte zum Begriff Kostenlos:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das neue Prinzip kostenlos, Fachbücher von Kerstin HoffmannVerschenke, was du weisst - um das zu verkaufen, was du kannst! Fachkenntnisse als Basis für ein erfolgreiches Content-Marketing: Die renommierte Kommunikations- und Strategieberaterin Dr. Kerstin Hoffmann zeigt, wie Unternehmen jeder Grösse ebenso wie einzelne Freiberufler und Solopreneure zu mehr Sichtbarkeit, einer besseren Marktposition, neuen Kunden und höheren Umsätzen gelangen. Das neue Prinzip kostenlos bietet Einsteigern und Fortgeschrittenen das passende Handwerkszeug, um ihre eigene Vorgehensweise zu entwickeln und zu dauerhaftem Erfolg zu führen. Der praxisnahe Ratgeber führt Sie durch die gesamte Content-Marketing-Strategie: Wie lässt sich Wissen attraktiv aufbereiten? Welche sind die richtigen Plattformen und Medien für die Verbreitung? Wie wandeln Sie die Aufmerksamkeit Ihrer Zielgruppen in gut bezahlte Aufträge um? Die neue Fassung dieses Standardwerks ist viel mehr als eine komplett überarbeitete 3. Auflage: Sie spiegelt den aktuellen Stand der digitalen Kommunikation wider, greift aktuelle Trends sowie Praxiserfahrungen auf. Wertvolle Tools und Checklisten sowie ausführliche Anleitungen sind hinzugekommen. Eines der ganz neuen Kapitel befasst sich mit dem Thema Mitarbeiter-Markenbotschafter (Corporate Influencer) mit Fokus auf deren Rolle im Content-Marketing von Unternehmen.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **

Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
Kann man sein Bildschirmdisplay kostenlos mit einer Versicherung austauschen lassen?
Es hängt von der Art der Versicherung ab, die du abgeschlossen hast. Einige Versicherungen bieten möglicherweise eine Deckung für Schäden am Bildschirmdisplay an, während andere dies nicht tun. Es ist wichtig, die Bedingungen und Konditionen deiner Versicherungspolice zu überprüfen, um festzustellen, ob ein Austausch des Bildschirmdisplays abgedeckt ist und ob möglicherweise Kosten oder Selbstbeteiligungen anfallen. **
Top-Angebote
Produkte zum Begriff Kostenlos:
-
Birdfy Rookie Lite - 7 Tage KI kostenlosVogelfutterhaus - im Freien, hängend und am Bein, Material Plastik, blaue Farbe, Abmessungen 180 × 168 × 179 mm (H×B×T), intelligente Funktionen: einschließlich 1 Kamera mit einer maximalen Videoauflösung von 1920×1080 (Full HD), Cloud-Speicher, Schutzart IP66, AI-Vogelerkennungskamera-Funktion, Nacht-Modus, WiFi und Archivaufzeichnungen, integrierter 5200-mAh-Akku, unterstützt Android und iOS, ein geschlossenes System, arbeitet unabhängig ohne eine zentrale Einheit (Brücke) Klíčové vlastnosti produktu Birdfy Rookie Lite - 7 dní AI zdarma Pro všechny chovatele ptactva máme připraveno krmítko pro ptáky Birdfy Hodí se pro venkovní ptactvo Venkovní krmítko si zamilujete vy i92,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das neue Prinzip kostenlos, Fachbücher von Kerstin HoffmannVerschenke, was du weisst - um das zu verkaufen, was du kannst! Fachkenntnisse als Basis für ein erfolgreiches Content-Marketing: Die renommierte Kommunikations- und Strategieberaterin Dr. Kerstin Hoffmann zeigt, wie Unternehmen jeder Grösse ebenso wie einzelne Freiberufler und Solopreneure zu mehr Sichtbarkeit, einer besseren Marktposition, neuen Kunden und höheren Umsätzen gelangen. Das neue Prinzip kostenlos bietet Einsteigern und Fortgeschrittenen das passende Handwerkszeug, um ihre eigene Vorgehensweise zu entwickeln und zu dauerhaftem Erfolg zu führen. Der praxisnahe Ratgeber führt Sie durch die gesamte Content-Marketing-Strategie: Wie lässt sich Wissen attraktiv aufbereiten? Welche sind die richtigen Plattformen und Medien für die Verbreitung? Wie wandeln Sie die Aufmerksamkeit Ihrer Zielgruppen in gut bezahlte Aufträge um? Die neue Fassung dieses Standardwerks ist viel mehr als eine komplett überarbeitete 3. Auflage: Sie spiegelt den aktuellen Stand der digitalen Kommunikation wider, greift aktuelle Trends sowie Praxiserfahrungen auf. Wertvolle Tools und Checklisten sowie ausführliche Anleitungen sind hinzugekommen. Eines der ganz neuen Kapitel befasst sich mit dem Thema Mitarbeiter-Markenbotschafter (Corporate Influencer) mit Fokus auf deren Rolle im Content-Marketing von Unternehmen.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Ähnliche Suchbegriffe für Kostenlos
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
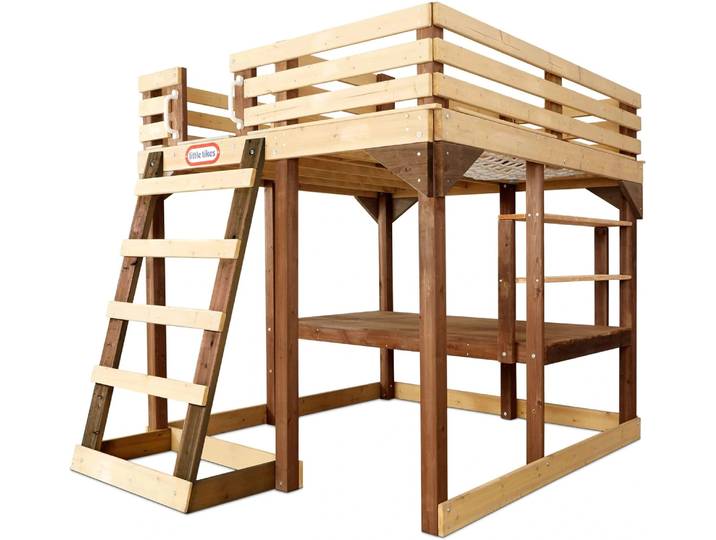
Kinder-Etagenbett mit Tisch 4 in 1 JOYDEN + Matratze KOSTENLOSKinder-Etagenbett mit Tisch 4 in 1 JOYDEN + Matratze KOSTENLOS. Montageanleitung Die BILT-App vereinfacht die Montage erheblich, indem sie die Montage- oder Installationszeit erheblich verkürzt und sicherstellt, dass die Anleitungen immer auf dem neuesten Stand sind. Die App bietet interaktive Funktionen, die die Montage für den Benutzer erleichtern, wie z. B. Aufforderungen zur Verwendung des richtigen Werkzeugs und Materials in den einzelnen Schritten. Benutzer können Bilder einfach vergrößern oder verkleinern, indem sie tippen, und Bilder für eine bessere Orientierung ziehen. Für detailliertere Informationen zu einzelnen Teilen genügt ein Klick darauf. Darüber hinaus ermöglicht die App einfaches wiederholtes Abspielen jedes Schritts, was ideal für Benutzer ist, die die Anweisungen mehrmals überprüfen müssen. Material Druckimprägniertes Zedernholz Abmessungen des Bettes Breite: 1,98 m Tiefe: 2,54 m Höhe: 1,95 m Matratzengröße: 190 x 100 x 12 cm Verpackungsmaße Kasten 1: 227,07 x 56,26 x 15,87 cm (Gewicht 62,86 kg) Kasten 2: 227,07 x 56,26 x 15,87 cm (Gewicht 61,87 kg) Ausführung Matratze KOSTENLOS Empfohlen für Kinder im Alter von 6 bis 14 Jahren Inklusive Lattenrost Mit Ablagefächern, Leiter, Schreibtisch und Schaukelnetz Der Schreibtisch kann als Zustellbett verwendet werden Tischplatte aus Spanplatte Höhenverstellbare Füße Wird zerlegt geliefert Zur Montage werden 2 Erwachsene empfohlen Lassen Sie Kinder Tage voller Spaß und gesunder Bewegung genießen. Etagenbetten für Kinder kehren wieder in die Kinderzimmer zurück. Multifunktionale Etagenbetten mit Leiter, Netzen und anderen Spielgeräten lehren Kinder grundlegende körperliche Fähigkeiten und stärken ihre Fähigkeiten. Greifen Sie nach Betten aus hochwertigen Materialien. Achten Sie immer auf Sicherheit, die durch Geländer gewährleistet wird. Viel Spaß beim Toben der Kleinen sollten Sie immer im Auge behalten. Die Beaufsichtigung von Erwachsenen ist oft ein unverzichtbarer Bestandteil. Lassen Sie sich auch in die Fantasie Ihrer Kleinen einbeziehen. Sie werden nicht nur im Blick behalten, sondern auch viel gemeinsamen Spaß haben. Platzwartung Legen Sie keine heißen, kalten oder feuchten Gegenstände direkt auf die Holzoberfläche, da dies zu verfärbten Ringen und anderen Flecken führen kann. Wischen Sie verschüttete Flüssigkeiten immer so schnell wie möglich ab. Verwenden Sie zum Reinigen und Pflegen ein weiches Tuch und ein Möbelreinigungsmittel, und wischen Sie dann mit einem sauberen, trockenen Baumwolltuch eventuelle Restfeuchtigkeit von der Oberfläche. Wetterbeständigkeit Die aufgetragene Imprägnierung nimmt im Laufe der Zeit aufgrund von Wasserabsorption und Sonnenlicht ab. Tragen Sie einmal im Jahr eine Imprägnierung oder Lasur auf. Sicherheit Stellen Sie diese Einheit auf eine ebene Fläche. Wenn das Bett neben einer Wand steht, sollte es so positioniert werden, dass das Geländer entlang der gesamten Länge des Bettes an der Wand liegt, um ein Einklemmen zwischen Bett und Wand zu verhindern. Vermeiden Sie es, die Einheit direkt unter dem Fenster oder in direktem Sonnenlicht zu platzieren, da das Sonnenlicht mit der Zeit zu Verblassen führen kann. Halten Sie die Einheit wenn möglich fern von Heizkörpern, Lüftungsöffnungen und Klimaanlagen, da dies das Holz im Laufe der Zeit beschädigen kann. Überprüfen Sie regelmäßig, ob das Geländer, die Leiter und andere Teile in der richtigen Position sind, ohne Beschädigungen und ob alle Verbindungen fest sind. Kinder sollten dieses Produkt erst nach vollständiger Montage und Überprüfung durch einen qualifizierten Erwachsenen verwenden. Die Einheit muss vor der Verwendung vollständig zusammengebaut, korrekt installiert und verankert sein. Die Platzierung auf harten Oberflächen birgt ein ernsthaftes Verletzungsrisiko. Überprüfen Sie Oberflächenrisse in Richtung der Holzfasern. Überprüfen Sie Verformungen von der ursprünglichen Plattendicke aufgrund von Feuchtigkeit und Trocknen des Holzes. Überprüfen Sie die natürliche Verfärbung des Holzes aufgrund der Sonneneinstrahlung. Holz kann im Laufe der Zeit grau werden. Farbe:Braun Material:Holz389,50 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Kann man sein Bildschirmdisplay kostenlos mit einer Versicherung austauschen lassen?
Es hängt von der Art der Versicherung ab, die du abgeschlossen hast. Einige Versicherungen bieten möglicherweise eine Deckung für Schäden am Bildschirmdisplay an, während andere dies nicht tun. Es ist wichtig, die Bedingungen und Konditionen deiner Versicherungspolice zu überprüfen, um festzustellen, ob ein Austausch des Bildschirmdisplays abgedeckt ist und ob möglicherweise Kosten oder Selbstbeteiligungen anfallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.