Domain pkv-grenze.de kaufen?
Wir ziehen mit dem Projekt
pkv-grenze.de um.
Sind Sie am Kauf der Domain
pkv-grenze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-grenze.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **

Ähnliche Suchbegriffe für Trends
Top-Angebote
Produkte zum Begriff Trends:
-
Authoritarian Trends and Parliamentary Democracy in EuropeAuthoritarian Trends and Parliamentary Democracy in Europe , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20250521, Redaktion: Rathkolb, Oliver~Steinbacher, Sybille, Seitenzahl/Blattzahl: 224, Abbildungen: mit 32 z.T. farb. Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Autoritarismus; Demokratie; Demokratiebewusstsein; Krisen; Kritik; Landesführung, Fachschema: Autorität - Antiautoritär~Europa / Politik, Zeitgeschichte~Geschichte / Zeitgeschichte~Zeitgeschichte, Fachkategorie: Europäische Geschichte, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 140, Höhe: 25, Gewicht: 528, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **

Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Trends:
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authoritarian Trends and Parliamentary Democracy in EuropeAuthoritarian Trends and Parliamentary Democracy in Europe , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20250521, Redaktion: Rathkolb, Oliver~Steinbacher, Sybille, Seitenzahl/Blattzahl: 224, Abbildungen: mit 32 z.T. farb. Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Autoritarismus; Demokratie; Demokratiebewusstsein; Krisen; Kritik; Landesführung, Fachschema: Autorität - Antiautoritär~Europa / Politik, Zeitgeschichte~Geschichte / Zeitgeschichte~Zeitgeschichte, Fachkategorie: Europäische Geschichte, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 140, Höhe: 25, Gewicht: 528, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Ähnliche Suchbegriffe für Trends
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
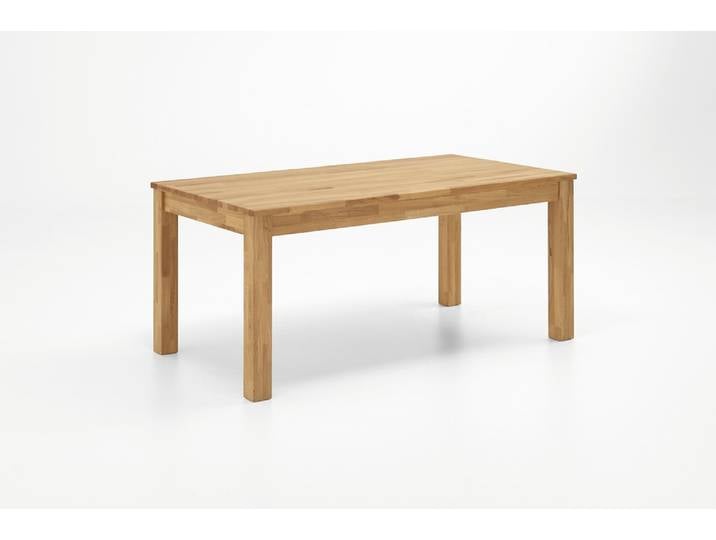
Niehoff Sitzmöbel Top Trends Ausziehtisch<p>Der <strong>Niehoff Sitzmöbel Top Trends Ausziehtisch</strong> ist die perfekte Wahl für dein Esszimmer, wenn du Wert auf <strong>elegantes Design</strong> und <strong>hochwertige Materialien</strong> legst. Mit seinem modernen und klaren Design wird dieser Tisch zum echten Blickfang in jedem Raum. Er ist aus <strong>Massivholz</strong> gefertigt, wahlweise in <strong>Eiche</strong> oder <strong>Kernbuche</strong>, und besticht durch eine geölte oder mit Hydro-UV-Hartwachs-Öl veredelte Oberfläche, die eine natürliche Ausstrahlung vermittelt und die edle Handwerkskunst unterstreicht.</p><p>Die ausgewogene Formgebung des Tisches lädt zu stilvollen Momenten ein, sei es beim täglichen Essen oder bei besonderen Anlässen. Ein herausragendes Merkmal des <strong>Top Trends Ausziehtischs</strong> ist seine Funktionalität. Er wächst mit deinen Ansprüchen und bietet zwei komfortable Auszugsvarianten: eine Butterfly Klappeinlage mit 45 cm oder 70 cm. So kannst du deinen Esstisch im Handumdrehen in eine großzügige Tafel verwandeln, ideal für Familie, Freunde und unerwartete Gäste.</p><p>Die leichtgängige Mechanik ermöglicht ein müheloses Ausziehen, sodass du jederzeit flexibel auf deine Bedürfnisse reagieren kannst. Mit einer Breite von <strong>90 cm</strong> bietet der Tisch ausreichend Platz für gesellige Runden. Der <strong>Niehoff Sitzmöbel Top Trends Ausziehtisch</strong> vereint Funktionalität und Stil und ist somit die ideale Ergänzung für dein Zuhause.</p>1239,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sitzbank TOP TRENDS ( B160xT40xH46cm) - B100xT40xH46cm· Gestell: Kernbuche Wachseffektlack · Plattenstärke: 27mm · Sitzfläche: Kernbuche Wachseffektlack · Sitztiefe: 40cm Gönnen Sie sich diese Sitzbank und bereichern Sie Ihr Zuhause. Die stimmige farbliche Gestaltung lässt sich mit den verschiedensten Einrichtungskonzepten kombinieren und erzeugt eine angenehme Atmosphäre. Die Bank besticht mit der Verbindung ihres geschmackvollen Stils mit hoher Funktionalität und gibt Ihrem Interieur einen komfortablen Touch. Kreieren Sie mit dem Möbelstück ein wohliges Ambiente und bringen Sie eine bemerkenswerte Optik in Ihre Einrichtung. Gönnen Sie sich diese Sitzbank für Ihre Wohnung.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.