Domain pkv-grenze.de kaufen?
Wir ziehen mit dem Projekt
pkv-grenze.de um.
Sind Sie am Kauf der Domain
pkv-grenze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-grenze.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
Ähnliche Suchbegriffe für Jeweils
Top-Angebote
Produkte zum Begriff Jeweils:
-
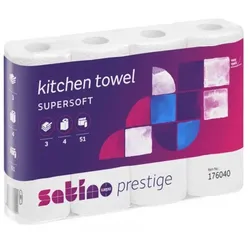
Küchenrollen 3-lagig jeweils 51 Blatt weißKüchenpapier aus Zellstoff in Premium Qualität -1 Paket = 8 Packungen à 4 Rollen -3-lagig -mit Triangel Prägemuster -Rollendurchmesser: 10,5 cm -FSC-recycelt -Blattgröße: 26 x 22 cm -100 % Recyclingpapier55,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **

Was sind die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung, und welche Vor- und Nachteile haben sie jeweils in Bezug auf Leistungen, Kosten und Flexibilität?
Die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung liegen in der Art der Finanzierung, dem Leistungsumfang und der Flexibilität. In der gesetzlichen Krankenversicherung werden die Beiträge einkommensabhängig erhoben, während in der privaten Krankenversicherung individuelle Tarife vereinbart werden. Die gesetzliche Krankenversicherung bietet einen festgelegten Leistungskatalog, während die private Krankenversicherung individuelle Leistungspakete anbietet. Die gesetzliche Krankenversicherung ist in der Regel kostengünstiger, bietet jedoch weniger Flexibilität und individuelle Leistungen. Die private Krankenversicherung bietet eine höhere Flexibilität und individuelle Leistungen, ist jedoch in der Regel teurer und kann zu einer ungleichen Versorgung füh **
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
Top-Angebote
Produkte zum Begriff Jeweils:
-
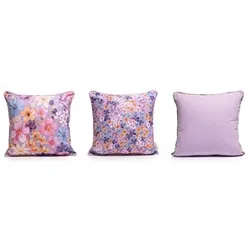
NACHTIGALL 3 Dekokissenhüllen bedruckt, Designmix jeweils mit Paspel jeweils ca. 40x40cmDekokissenhüllen mit Blumenwiese Mit NACHTIGALL bringst du frische Farben und eine zauberhafte Blumenwiese direkt in dein Zuhause – egal, ob auf dem Sofa, der Gartenbank oder dem Balkon, diese Kissenhüllen sorgen garantiert für gute Laune. Was erhalte ich? 3 x Dekokissenhüllen Auf einen Blick Design: uni / Blumenwiese-Motiv mit Paspeln nahtfeiner Reißverschluss Maße je ca. 40 x 40 cm Material 100 % Baumwolle Pflege Normalwäsche 30°21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Küchenrollen 3-lagig jeweils 51 Blatt weißKüchenpapier aus Zellstoff in Premium Qualität -1 Paket = 8 Packungen à 4 Rollen -3-lagig -mit Triangel Prägemuster -Rollendurchmesser: 10,5 cm -FSC-recycelt -Blattgröße: 26 x 22 cm -100 % Recyclingpapier55,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Ähnliche Suchbegriffe für Jeweils
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maxima Gastro Pfannkuchenmacher - 4 Pfannkuchen - Jeweils Ø10 cmMachen Sie die leckersten Pfannkuchen selbst mit dieser elektrischen Pfannkuchenmaschine mit doppelter Grillplatte. Die antihaftbeschichtete Grillplatte eignet sich für Pfannkuchen mit einem Durchmesser von 10 cm. Dank der kompakten Größe der Pfannkuchenmaschine können Sie schnell und einfach schöne runde Pfannkuchen machen. Dieser Küchenhelfer eignet sich auch sehr gut für den Einsatz in altmodischen Kuchenbuden, auf Märkten und Messen. Der Pfannkuchenbereiter hat ein Aluminium-Backblech, das zu einer guten Wärmeleitung beiträgt Ausgestattet mit einem praktischen Timer Diese robuste Pfannkuchenmaschine ist einfach zu bedienen und sorgt für eine schnelle Herstellung von Pfannkuchen. Der Thermostat kann zwischen 50 und 300?C eingestellt werden. Die Kontrollleuchte zeigt an, wenn der Pfannkuchenbereiter die richtige Temperatur erreicht hat und der Teig auf die Backplatte gegossen werden kann. Mit dem Timer können Sie ganz einfach die richtige Backzeit einstellen. Die Pfannkuchenmaschine hat außerdem einen stabilen Griff und eine abnehmbare Tropfschale. Langlebiges und hygienisches Design Das Äußere des Pfannkuchengeräts ist aus rostfreiem Stahl gefertigt und daher langlebig und leicht zu reinigen. Das Gerät steht auf vier Füßen aus rostfreiem Stahl, die für gute Stabilität sorgen. Das hygienische Design verhindert, dass Speisereste in die Ecken und Nähte gelangen. Schalten Sie das Gerät nach dem Gebrauch aus und ziehen Sie den Stecker aus der Steckdose. Sobald sich die Grillplatte noch warm anfühlt, können Sie mit der Reinigung beginnen. Entfernen Sie zunächst alle Rückstände mit etwas warmem Wasser, einer Bürste oder einem Schwamm. Achten Sie darauf, dass Sie die Grillplatte nicht mit scharfen Gegenständen oder der scheuernden Seite eines Schwamms beschädigen. Trocknen Sie das Backblech mit einem weichen Tuch ab. Sie können auch die Außenseite mit einem Tuch abwischen. Robust und einfach zu bedienen Schnelle Herstellung von 4 amerikanischen Pfannkuchen Aluminium-Backform mit Antihaftbeschichtung Variabler Thermostat 50 °C bis 300 °C Ausgestattet mit einem Timer Temperaturkontrollleuchte Stabiler Griff Ausgestattet mit Tropfschale Steht auf 4 Füßen aus rostfreiem Stahl Sehr robuste Konstruktion Hygienisches Design Produktspezifikationen Nettogewicht: 12 kg Pfannkuchendurchmesser: 100 mm Abmessungen des Geräts: B300 x T400 x H290 mm Elektrische Gesamtleistung: 1,75 kW 230V / 50Hz / 1Phase 1750 Watt Nettogewicht: 12kg Abmessungen des Pfannkuchens: Ø10 x 1,6cm Abmessungen des Geräts: B30 x T38 x H26cm Elektrische Gesamtleistung: 1,75 kW 230V/50Hz/1Phase 1750W208,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Was sind die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung, und welche Vor- und Nachteile haben sie jeweils in Bezug auf Leistungen, Kosten und Flexibilität?
Die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung liegen in der Art der Finanzierung, dem Leistungsumfang und der Flexibilität. In der gesetzlichen Krankenversicherung werden die Beiträge einkommensabhängig erhoben, während in der privaten Krankenversicherung individuelle Tarife vereinbart werden. Die gesetzliche Krankenversicherung bietet einen festgelegten Leistungskatalog, während die private Krankenversicherung individuelle Leistungspakete anbietet. Die gesetzliche Krankenversicherung ist in der Regel kostengünstiger, bietet jedoch weniger Flexibilität und individuelle Leistungen. Die private Krankenversicherung bietet eine höhere Flexibilität und individuelle Leistungen, ist jedoch in der Regel teurer und kann zu einer ungleichen Versorgung füh **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.