Domain pkv-grenze.de kaufen?
Wir ziehen mit dem Projekt
pkv-grenze.de um.
Sind Sie am Kauf der Domain
pkv-grenze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-grenze.de kaufen?
Welche Versicherung deckt eigene Schäden ab?
"Welche Versicherung deckt eigene Schäden ab?" Diese Frage bezieht sich in der Regel auf die Kaskoversicherung bei Fahrzeugen. Die Kaskoversicherung ist eine freiwillige Versicherung, die Schäden am eigenen Fahrzeug abdeckt, unabhängig davon, wer den Unfall verursacht hat. Es gibt zwei Arten von Kaskoversicherungen: die Teilkasko, die Schäden durch Diebstahl, Brand, Wildunfälle usw. abdeckt, und die Vollkasko, die zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen abdeckt. Es ist wichtig, die Bedingungen der jeweiligen Versicherung zu prüfen, um sicherzustellen, dass die eigenen Schäden tatsächlich abgedeckt sind. **
Welche Leistungen sind in einer Teilkaskoversicherung enthalten und für welche Schäden kommt die Versicherung auf?
In einer Teilkaskoversicherung sind Schäden durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel und Brand abgedeckt. Die Versicherung kommt für die Reparaturkosten oder den Zeitwert des Fahrzeugs bei Totalschaden auf, je nach vereinbartem Leistungsumfang. Schäden durch selbstverschuldete Unfälle oder Vandalismus sind nicht abgedeckt. **


Ähnliche Suchbegriffe für Hardware-Schäden
Top-Angebote
Produkte zum Begriff Hardware-Schäden:
-
Hankammer, Gunter: Schäden an GebäudenSchäden an Gebäuden , "Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild: Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, z.B. Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung. Durch den übersichtlichen Aufbau und die Strukturierung des komplexen Themas erkennen und beurteilen Sie Schäden schnell und optimal. Ihre Vorteile: - Dieser Leitfaden bietet Verantwortlichen eine Sammlung typischer Schäden, unter Berücksichtigung einschlägiger Regelwerke und aktueller Rechtsprechung. - Das Besondere ist die umfassende Darstellung der Schadensproblematik - in praktischer und überschaubarer Form. - Neben der Analyse typischer Schadensbilder wird auf die wichtigsten Schadensursachen (Schäden durch Mangel an Wärme- und Schallschutz sowie Schäden durch Fremdeinwirkung wie Brand, Wasser, Tiere, Nachbarschaft etc.) eingegangen. - Durch die systematische und äußerst praxisorientierte Gliederung des Werks wird es zu einem idealen Arbeitsmittel für den Baupraktiker. Abbildungen aus der Praxis unterstützen das Ganze nochmals. - Einschlägige Gerichtsentscheidungen und Beispiele für den Bauarbeitsalltag runden diesen Schadenskatalog ideal ab. - 700 Abbildungen veranschaulichen das Thema Schäden. Neu: In der erweiterten 3. Auflage sind die aktuellen Normen, Regelwerke und aktuelle Gerichtsurteile berücksichtigt und neue Schadensfälle wurden aufgenommen (so z.B. Einbruchschäden, mikrobiologische Schäden und Schäden durch Sachverständige). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20170103, Produktform: Leinen, Beilage: GB, Autoren: Hankammer, Gunter, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 548, Abbildungen: 744 farbige Abbildungen 67 Tabellen, Keyword: Bauschäden; Einbruchschäden; Rissschäden; Schadensfeststellung; Wärme- und Schallschutz, Fachschema: Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Gebäude~Hochbau / Gebäude~Denkmal - Denkmalpflege - Denkmalschutz~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 35, Gewicht: 1495, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481025021 9783481020200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
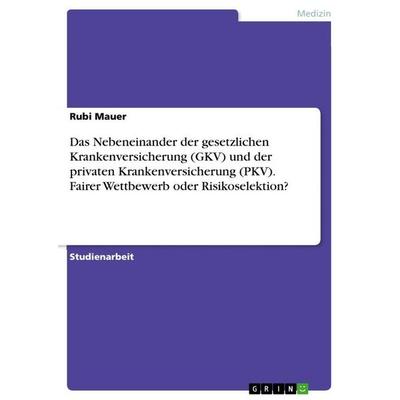
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung zahlt bei Schäden in Mietwohnung?
Welche Versicherung zahlt bei Schäden in Mietwohnung? In der Regel ist der Vermieter für Schäden an der Immobilie selbst verantwortlich und muss diese über seine Gebäudeversicherung abdecken. Mieter hingegen können sich mit einer Haftpflichtversicherung absichern, die Schäden an der Mietsache oder an Dritten abdeckt. Es ist ratsam, als Mieter eine Hausratversicherung abzuschließen, um persönliche Gegenstände bei Schäden oder Diebstahl in der Mietwohnung zu schützen. Es ist wichtig, die jeweiligen Versicherungsbedingungen genau zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
-
Welche Versicherung greift bei Schäden durch Starkregen?
Welche Versicherung greift bei Schäden durch Starkregen? In der Regel sind Schäden durch Starkregen in der Hausratversicherung abgedeckt, wenn sie durch ein Leck im Dach oder an den Fenstern entstehen. Für Schäden an Gebäuden ist die Wohngebäudeversicherung zuständig, die auch Schäden durch Überschwemmungen abdecken kann, sofern eine entsprechende Klausel im Vertrag vorhanden ist. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine Elementarschadenversicherung abzuschließen, um auch bei Naturkatastrophen wie Starkregen abgesichert zu sein. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über den Versicherungsschutz bei Schäden durch Starkregen zu erhalten. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Ist Server-Hardware besser als PC-Hardware?
Es ist schwer zu sagen, ob Server-Hardware grundsätzlich besser ist als PC-Hardware, da beide für unterschiedliche Zwecke konzipiert sind. Server-Hardware ist in der Regel auf Leistung, Zuverlässigkeit und Skalierbarkeit ausgelegt, um den Anforderungen von Unternehmensumgebungen gerecht zu werden. PC-Hardware hingegen ist oft auf Benutzerfreundlichkeit und individuelle Bedürfnisse ausgerichtet. Letztendlich hängt es also davon ab, wofür die Hardware verwendet werden soll. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
Welche Arten von Schäden werden von einer allgemeinen Haftpflichtversicherung abgedeckt? Inwiefern unterscheiden sich die Leistungen einer privaten Krankenversicherung von denen der gesetzlichen Krankenversicherung?
Eine allgemeine Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Dazu gehören Personenschäden, Sachschäden und Vermögensschäden. Die Leistungen einer privaten Krankenversicherung unterscheiden sich von denen der gesetzlichen Krankenversicherung hauptsächlich in der Höhe der Leistungen, dem Leistungsumfang und den individuellen Zusatzleistungen. Zusätzlich haben Privatversicherte oft eine freie Arzt- und Krankenhauswahl. **
Top-Angebote
Produkte zum Begriff Hardware-Schäden:
-
Hankammer, Gunter: Schäden an GebäudenSchäden an Gebäuden , "Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild: Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, z.B. Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung. Durch den übersichtlichen Aufbau und die Strukturierung des komplexen Themas erkennen und beurteilen Sie Schäden schnell und optimal. Ihre Vorteile: - Dieser Leitfaden bietet Verantwortlichen eine Sammlung typischer Schäden, unter Berücksichtigung einschlägiger Regelwerke und aktueller Rechtsprechung. - Das Besondere ist die umfassende Darstellung der Schadensproblematik - in praktischer und überschaubarer Form. - Neben der Analyse typischer Schadensbilder wird auf die wichtigsten Schadensursachen (Schäden durch Mangel an Wärme- und Schallschutz sowie Schäden durch Fremdeinwirkung wie Brand, Wasser, Tiere, Nachbarschaft etc.) eingegangen. - Durch die systematische und äußerst praxisorientierte Gliederung des Werks wird es zu einem idealen Arbeitsmittel für den Baupraktiker. Abbildungen aus der Praxis unterstützen das Ganze nochmals. - Einschlägige Gerichtsentscheidungen und Beispiele für den Bauarbeitsalltag runden diesen Schadenskatalog ideal ab. - 700 Abbildungen veranschaulichen das Thema Schäden. Neu: In der erweiterten 3. Auflage sind die aktuellen Normen, Regelwerke und aktuelle Gerichtsurteile berücksichtigt und neue Schadensfälle wurden aufgenommen (so z.B. Einbruchschäden, mikrobiologische Schäden und Schäden durch Sachverständige). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20170103, Produktform: Leinen, Beilage: GB, Autoren: Hankammer, Gunter, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 548, Abbildungen: 744 farbige Abbildungen 67 Tabellen, Keyword: Bauschäden; Einbruchschäden; Rissschäden; Schadensfeststellung; Wärme- und Schallschutz, Fachschema: Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Gebäude~Hochbau / Gebäude~Denkmal - Denkmalpflege - Denkmalschutz~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 35, Gewicht: 1495, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481025021 9783481020200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung deckt eigene Schäden ab?
"Welche Versicherung deckt eigene Schäden ab?" Diese Frage bezieht sich in der Regel auf die Kaskoversicherung bei Fahrzeugen. Die Kaskoversicherung ist eine freiwillige Versicherung, die Schäden am eigenen Fahrzeug abdeckt, unabhängig davon, wer den Unfall verursacht hat. Es gibt zwei Arten von Kaskoversicherungen: die Teilkasko, die Schäden durch Diebstahl, Brand, Wildunfälle usw. abdeckt, und die Vollkasko, die zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen abdeckt. Es ist wichtig, die Bedingungen der jeweiligen Versicherung zu prüfen, um sicherzustellen, dass die eigenen Schäden tatsächlich abgedeckt sind. **
-
Welche Leistungen sind in einer Teilkaskoversicherung enthalten und für welche Schäden kommt die Versicherung auf?
In einer Teilkaskoversicherung sind Schäden durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel und Brand abgedeckt. Die Versicherung kommt für die Reparaturkosten oder den Zeitwert des Fahrzeugs bei Totalschaden auf, je nach vereinbartem Leistungsumfang. Schäden durch selbstverschuldete Unfälle oder Vandalismus sind nicht abgedeckt. **
-
Welche Versicherung zahlt bei Schäden in Mietwohnung?
Welche Versicherung zahlt bei Schäden in Mietwohnung? In der Regel ist der Vermieter für Schäden an der Immobilie selbst verantwortlich und muss diese über seine Gebäudeversicherung abdecken. Mieter hingegen können sich mit einer Haftpflichtversicherung absichern, die Schäden an der Mietsache oder an Dritten abdeckt. Es ist ratsam, als Mieter eine Hausratversicherung abzuschließen, um persönliche Gegenstände bei Schäden oder Diebstahl in der Mietwohnung zu schützen. Es ist wichtig, die jeweiligen Versicherungsbedingungen genau zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
-
Welche Versicherung greift bei Schäden durch Starkregen?
Welche Versicherung greift bei Schäden durch Starkregen? In der Regel sind Schäden durch Starkregen in der Hausratversicherung abgedeckt, wenn sie durch ein Leck im Dach oder an den Fenstern entstehen. Für Schäden an Gebäuden ist die Wohngebäudeversicherung zuständig, die auch Schäden durch Überschwemmungen abdecken kann, sofern eine entsprechende Klausel im Vertrag vorhanden ist. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine Elementarschadenversicherung abzuschließen, um auch bei Naturkatastrophen wie Starkregen abgesichert zu sein. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über den Versicherungsschutz bei Schäden durch Starkregen zu erhalten. **
Ähnliche Suchbegriffe für Hardware-Schäden
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Ist Server-Hardware besser als PC-Hardware?
Es ist schwer zu sagen, ob Server-Hardware grundsätzlich besser ist als PC-Hardware, da beide für unterschiedliche Zwecke konzipiert sind. Server-Hardware ist in der Regel auf Leistung, Zuverlässigkeit und Skalierbarkeit ausgelegt, um den Anforderungen von Unternehmensumgebungen gerecht zu werden. PC-Hardware hingegen ist oft auf Benutzerfreundlichkeit und individuelle Bedürfnisse ausgerichtet. Letztendlich hängt es also davon ab, wofür die Hardware verwendet werden soll. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Welche Arten von Schäden werden von einer allgemeinen Haftpflichtversicherung abgedeckt? Inwiefern unterscheiden sich die Leistungen einer privaten Krankenversicherung von denen der gesetzlichen Krankenversicherung?
Eine allgemeine Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Dazu gehören Personenschäden, Sachschäden und Vermögensschäden. Die Leistungen einer privaten Krankenversicherung unterscheiden sich von denen der gesetzlichen Krankenversicherung hauptsächlich in der Höhe der Leistungen, dem Leistungsumfang und den individuellen Zusatzleistungen. Zusätzlich haben Privatversicherte oft eine freie Arzt- und Krankenhauswahl. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.