Domain pkv-grenze.de kaufen?
Wir ziehen mit dem Projekt
pkv-grenze.de um.
Sind Sie am Kauf der Domain
pkv-grenze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-grenze.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
Ähnliche Suchbegriffe für Bratenschnur
Top-Angebote
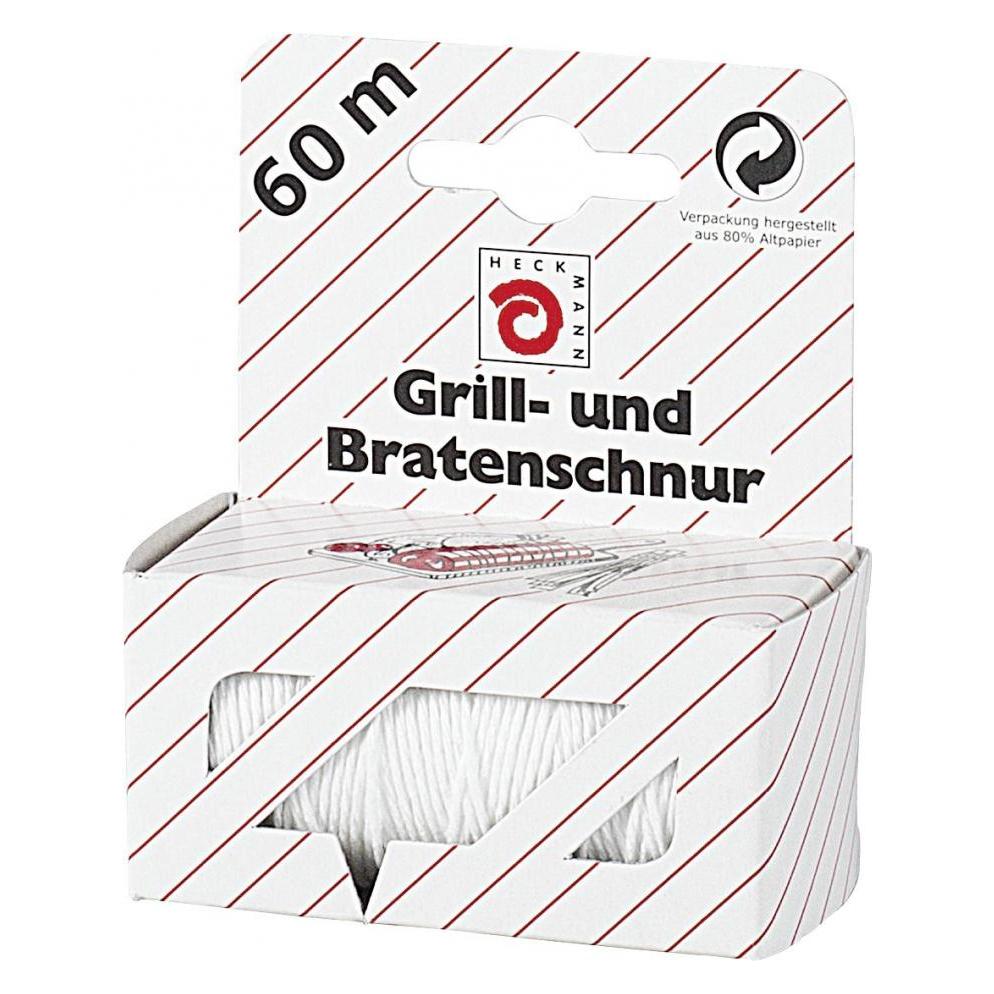
Produkte zum Begriff Bratenschnur:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **

Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Bratenschnur:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
Ähnliche Suchbegriffe für Bratenschnur
-
Westmark Set Geflügelschere Classic + Bratenschnur + Dressiernadel,1 x 13712260 Geflügelschere Classic,1 x 15212270 Grill-/Bratenschnur weiß, 60 m,1Mit der Geflügelschere 'Classic' sind Sie perfekt für das Schneiden, Zerlegen und Parieren von Geflügel wie Hähnchen, Gans oder Truthahn ausgestattet.Der innenliegende Federmechanismus öffnet die Schere komfortabel nach jeder Schneidbewegung. Die hocchwertigen geschmiedeten und geschliffenen Klingenblätter sorgen für ein einwandfreies Arbeitsergebnis. Verriegelt kann die Geflügelschere in der mitgelieferten Aufbewahrungshülle sicher in der Schublade gelagert werden. Hochwertige Geflügelschere zum Schneiden, Zerlegen und Parieren von Geflügel wie Hähnchen, Gans oder Truthahn, für den Einsatz in der Gastronomie oder Zuhause Schnelles und sauberes Arbeiten sowie leichtes Durchtrennen der Knochen durch fein gezahnte, geschmiedete und geschliffene Scherenblätter aus rostfreiem Edelstahl, Klingenspannung über Schraube verstellbar Hochwertige klassische Dressiernadel zum Verschließen von gefüllten Braten sowie Geflügel, für den Einsatz in der Gastronomie oder Zuhause, unkompliziertes Einfädeln von Bindegarn durch besonders großes Nadelöhr 60 m Küchenschnur zum Binden von Fleisch-/Geflügelbraten, Fisch, Gemüse oder Kräutern, festes Schnüren ohne Reißen des Garns für schonendes Binden, Hitzebeständig bis 175°C Pflegehinweis: Handwäsche empfohlen Material: Edelstahl, Polyester Farbe: Silber/Weiß Hersteller-Artikelnummer: 137122E642,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Grill Bratenschnur Baumwollschnur Küchengarn Kochschnur Bindfaden weiß 60m 1Perfektion am Grill und in der Küche mit 60m Grill- und Bratenschnur Die hochwertige Grill- und Bratenschnur mit einer beeindruckenden Länge von 60000 mm ist Ihr unverzichtbarer Helfer für eine Vielzahl kulinarischer Herausforderungen. Dieses robuste Küchengarn, auch bekannt als Kochschnur oder Bindfaden, wurde speziell entwickelt, um den Anforderungen in der modernen Küche und am Grill gerecht zu werden. Es bietet eine zuverlässige Unterstützung beim Fixieren von Braten, Geflügel oder Rolladen und gewährleistet ein gleichmäßiges Garen für optimale Ergebnisse. Produktdetails und Anwendungsvielfalt des Küchengarns Gefertigt aus strapazierfähigem Material, zeichnet sich diese weiße Grill- und Bratenschnur durch ihre hohe Reißfestigkeit und Hitzebeständigkeit aus. Sie ist sicher im Kontakt mit Lebensmitteln und hält auch hohen Temperaturen stand, ohne an Stabilität zu verlieren. Die praktische Rolle ist in einem schützenden Fotokarton mit Hänger verpackt, was eine einfache Entnahme und saubere Aufbewahrung ermöglicht. Mit 60000 mm Länge haben Sie ausreichend Material für zahlreiche Anwendungen. **Vielseitige Nutzung**: Ideal als Kochschnur, Grillgarn oder Bindfaden für Fleisch, Geflügel und Gemüse. **Hitzebeständig**: Sicherer Einsatz bei hohen Temperaturen beim Braten und Grillen. **Praktische Verpackung**: Kompakter Fotokarton mit Aufhängevorrichtung für ordentliche Lagerung. **Großzügige Länge**: 60000 mm Schnur für langanhaltenden Gebrauch in Ihrer Küche. **Stabile Qualität**: Sorgt für sicheres Binden und Formhalten der Speisen. Dieses Küchenzubehör ist speziell für die Zubereitung von Speisen konzipiert, bei denen ein sicheres Binden notwendig ist, um die Form zu erhalten oder Füllungen im Inneren zu halten. Verwenden Sie sie für festliche Braten, zum Zusammenbinden von Kräutern für Suppen und Soßen oder zum Verschließen von gefülltem Gemüse. Häufig gestellte Fragen (FAQ) zur Grill- und Bratenschnur Wofür kann ich die Grill- und Bratenschnur verwenden? Die Grill- und Bratenschnur ist vielseitig einsetzbar zum Binden und Fixieren von Fleisch wie Braten und Geflügel, zum Rollen von Rouladen oder zum Zusammenhalten von Kräutersträußen während des Kochens. Sie ist sowohl für den Ofen als auch für den Grill geeignet. Ist die Schnur hitzebeständig? Ja, die Grill- und Bratenschnur ist für den Einsatz bei hohen Temperaturen konzipiert und kann bedenkenlos beim Braten, Backen und Grillen verwendet werden. Das Material ist hitzebeständig und gibt keine unerwünschten Stoffe ab. Kann die Schnur mehrfach verwendet werden? Es wird empfohlen, die Grill- und Bratenschnur aus hygienischen Gründen nach einmaligem Gebrauch zu entsorgen. Dies verhindert Kreuzkontaminationen und sorgt für optimale Sauberkeit in Ihrer Küche. Welche Maße hat die Schnur? Die Schnur hat eine Gesamtlänge von 60000 mm. Die Dicke ist ideal für das sichere Binden von Lebensmitteln, ohne diese zu beschädigen. Ist die Grill- und Bratenschnur lebensmittelecht? Ja, diese Schnur ist für den direkten Kontakt mit Lebensmitteln geeignet. Sie besteht aus einem Material, das keine schädlichen Substanzen an Ihre Speisen abgibt.4,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.